Immobilier : quels sont les risques naturels selon les régions de France ?


 Lien Copié !
Sommaire
- Quels sont les principaux risques naturels en France ?
- Quels sont les risques naturels selon les régions ?
- Risques naturels : quelles conséquences sur les biens immobiliers ?
- Prévention : comment anticiper les risques naturels ?
- Quelles assurances pour protéger les biens contre les risques naturels ?
- En résumé
Inondations, feux de forêt, épisodes de sécheresse… Les risques naturels s’intensifient et peuvent fragiliser le patrimoine immobilier. Quels sont les principaux aléas climatiques auxquels les biens sont exposés en France ? Tour d’horizon des risques régionaux et des moyens de prévention.
Quels sont les principaux risques naturels en France ?
Selon les données de l’Insee*, 43 % des logements en France sont exposés à au moins l’un des aléas climatiques suivants :
• le retrait-gonflement des argiles (RGA),
• les feux de forêt,
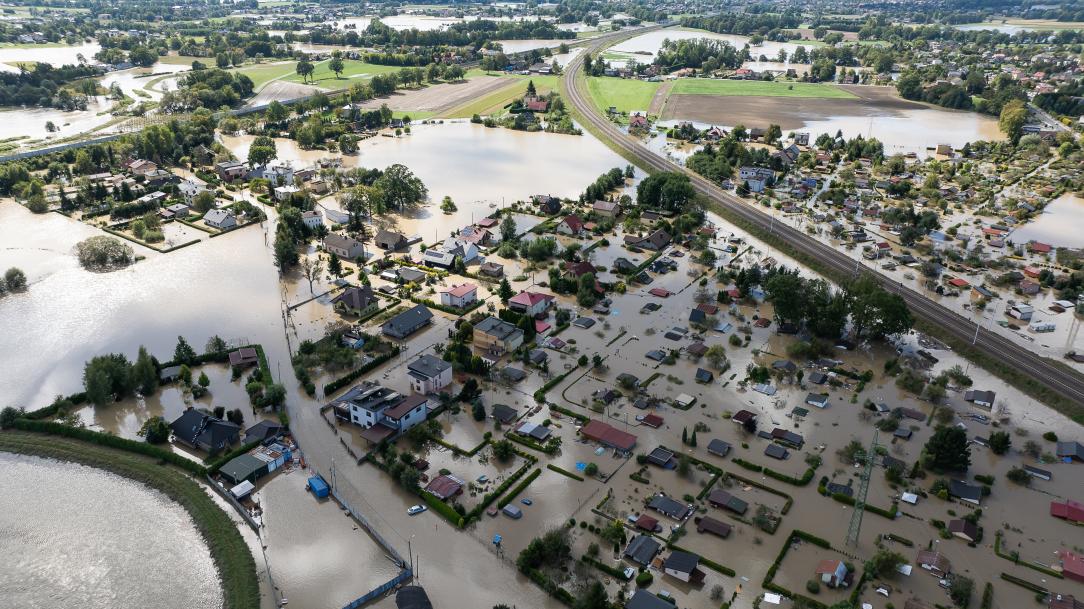
• les inondations par débordement,
• la submersion marine.
C’est le retrait-gonflement des argiles qui est actuellement le phénomène climatique le plus répandu en France. Il s’agit de mouvements des sols liés aux alternances des épisodes de sécheresse et de périodes pluvieuses. Selon l’Insee*, le RGA concernerait, au moins partiellement, 34 % des logements existants.
Le territoire français est exposé à de nombreux autres risques naturels, susceptibles d’affecter les biens immobiliers et les populations :
1. Les inondations : débordement des cours d’eau, ruissellement, remontées de nappes phréatiques, etc.
2. Les feux de forêt : incendies susceptibles de menacer les bâtiments situés à proximité des espaces boisés.
3. Les séismes : déclenchés par l’activité humaine (lors de la construction d’un barrage ou de l’exploitation de la géothermie par exemple) ou liés au déplacement de plaques tectoniques.
4. Les risques littoraux : submersion marine ou tsunamis.
5. Les mouvements de terrain : glissements de terrain, éboulements, effondrements de cavités souterraines, affaissements, chutes de blocs rocheux ou coulées de boue.
6. Les cyclones : dépression tropicale, tempête tropicale ou cyclone tropical (selon la force des vents).
7. Les tempêtes : vents violents et fortes précipitations.
8. Les avalanches : avalanche en aérosol, avalanche coulante ou dense, avalanche mixte.
9. Les éruptions volcaniques : éruption explosive ou effusive (avec de la lave fluide).
10. Le radon : gaz radioactif incolore et inodore naturel.
11. La sécheresse : sécheresse météorologique (manque de pluie), sécheresse agricole (manque d’eau dans les sols) ou sécheresse hydrologique (niveaux anormalement bas des cours d’eau, des nappes souterraines, des lacs ou des rivières).
12. Les risques glaciaires et périglaciaires (ROGP) : crues torrentielles, avalanches, effondrements, débris rocheux, etc.
(*Source : « Panorama des risques climatiques en France : exposition des ménages et de leur patrimoine immobilier » de l’Insee du 3 novembre 2026).
Quels sont les risques naturels selon les régions ?
Les risques naturels ne sont pas toujours les mêmes d’une région à une autre. Certains départements sont plus sujets aux inondations, quand d’autres sont plus enclins à subir des feux de forêt. Pourtant, ces risques peuvent se cumuler : 8 % du parc immobilier français est exposé à au moins deux risques selon l’Insee*. C’est notamment le cas du Nord, du Pas-de-Calais et de la Gironde. Qu’en est-il région par région ?
Selon le rapport « La France face au changement climatique : toutes les régions impactées » du Réseau Action Climat en partenariat avec l’ADEME (publié en avril 2026), c’est l’ensemble des territoires français qui est concerné par le changement climatique. Ainsi, en fonction des régions, les risques ne sont pas les mêmes :
1. Auvergne-Rhône-Alpes : diminution de l’enneigement, risques sismiques dans les secteurs alpins, avalanches et mouvements de terrain en montagne, crues.
2. Corse : sécheresse, feux de forêt, pression sur les ressources naturelles, submersion marine sur le littoral.
3. Grand Est, Bourgogne-France-Comté et Centre-Val de Loire : crues, retrait-gonflement des argiles, risques de mouvements de terrain et d’effondrement de cavités.
4. Hauts-de-France et Normandie : recul du trait de côte, inondations par débordement et ruissellement, submersion marine sur les secteurs littoraux, retrait-gonflement des argiles et effondrements de cavités souterraines.
5. Île-de-France : îlots de chaleur urbain, sécheresse et fissuration des bâtiments sur sols argileux, risques de ruissellement et de remontées de nappes, crues.
6. Nouvelle-Aquitaine, Pays de la Loire et Bretagne : érosion, submersion marine sur le littoral atlantique, recul du trait de côte, tempêtes et vents violents, inondations liées aux précipitations et aux débordements de cours d’eau, incendies dans les zones forestières (notamment dans les Landes), retrait-gonflement des argiles.
7. Outre-mer : cyclones, fortes précipitations, risques sismiques, risques volcaniques, submersion marine et mouvements de terrain.
8. Provence-Alpes-Côte d’Azur et Occitanie : sécheresse, tensions sur la ressource en eau, feux de forêt, crues et épisodes méditerranéens, submersion marine sur le littoral méditerranéen.
(*Source : « Panorama des risques climatiques en France : exposition des ménages et de leur patrimoine immobilier » de l’Insee du 3 novembre 2026).
Risques naturels : quelles conséquences sur les biens immobiliers ?
Ces risques climatiques peuvent entraîner des dégradations structurelles et des dégâts matériels importants sur le parc immobilier français, notamment des fissures, des infiltrations, des affaissements, des dommages aux fondations ou encore des détériorations sur les équipements et les parties communes en copropriété. Selon la gravité des sinistres, ils peuvent également provoquer une perte temporaire, voire définitive, de l’usage du logement ou du local professionnel.
Les phénomènes climatiques engendrent aussi des conséquences économiques et financières pour les propriétaires. En effet, les coûts de réparation peuvent être particulièrement élevés, tandis que l’exposition du logement à un risque climatique peut entraîner une dépréciation de sa valeur immobilière. Il peut aussi être plus compliqué de le vendre ou de le louer s’il est situé dans une zone à risque.
Enfin, ces événements climatiques ont des enjeux humains et sociaux. Lorsque les dommages rendent les logements inhabitables, ils peuvent contraindre leurs occupants à quitter leur domicile, temporairement ou définitivement, et nécessiter la mise en place de solutions de relogement d’urgence.
Prévention : comment anticiper les risques naturels ?
Face à la multiplication des événements climatiques et à leur diversité sur le territoire national, les professionnels de l’immobilier ont un rôle important à jouer dans l’information et la prévention. Comment mieux anticiper les sinistres et protéger le patrimoine de vos clients ? Éléments de réponse.
1. Identifier les risques naturels auxquels les biens immobiliers sont exposés
En premier lieu, vous devez connaître les risques naturels susceptibles de toucher les biens immobiliers que vous gérez ou que vous commercialisez. Pour cela, vous pouvez notamment consulter le site Internet Géorisques, qui permet de rechercher les phénomènes climatiques à partir d’une adresse précise. Vous pouvez également consulter la cartographie des communes couvertes par un Plan de Prévention des Risques Naturels (PPRN) pour affiner votre analyse.
2. Veiller au respect des obligations réglementaires
En tant que professionnel de l’immobilier, vous devez savoir que l’information sur les risques naturels s’inscrit aussi dans un cadre réglementaire. En effet, l’état des risques (ERP) doit être remis dans les conditions prévues par la loi lors d’une transaction immobilière ou une mise en location. Vous devez notamment vous assurer que ce document est disponible, bien actualisé et transmis aux personnes concernées.
« C’est en principe le vendeur ou le bailleur qui doit informer son contractant en communiquant un État des Risques, anciennement dénommé ERNMT puis ERP (article L.125-5 du Code de l'environnement). Lorsqu’un professionnel intervient dans l’opération, cette obligation lui est indirectement transférée, notamment lorsqu’il est rédacteur de l’acte (bail ou compromis de vente). Cet état est dressé à partir des données mises à sa disposition par le préfet. Ce document doit être remis dès la première visite du bien et annexé au bail ou à l'avant-contrat (validité de 6 mois de cet état). En cas de manquement à cette obligation d'information, l'acquéreur ou le locataire, selon le cas, pourra poursuivre la résolution du contrat ou demander au juge une diminution du prix. Par ricochet, une telle action et ses conséquences se reporteront naturellement sur le professionnel immobilier qui aura failli à cette obligation de communication et d’information. »
Maître Cyril Sabatié, Cabinet LBVS Avocats Associés, spécialiste en droit immobilier.
3. Sensibiliser les copropriétaires aux risques naturels
Les syndics de copropriété ont un rôle à jouer dans la prévention des risques naturels, afin de réduire la vulnérabilité des immeubles. Vous êtes syndic professionnel ? Dans ce cas, vous devez absolument sensibiliser les copropriétaires aux différents risques identifiés sur leur copropriété, proposer des mesures préventives et inscrire, lorsque cela est pertinent, des travaux à l’ordre du jour des assemblées générales. Les objectifs ici sont de limiter les dommages potentiels sur le bâtiment et les parties communes.
Quelles assurances pour protéger les biens contre les risques naturels ?
Face aux risques naturels, la souscription d’une assurance adaptée constitue un levier essentiel pour protéger le patrimoine immobilier de vos clients, les fidéliser et développer votre activité. Chez GALIAN-SMABTP, l’assureur de référence des professionnels de l’immobilier et de leurs clients, plusieurs contrats permettent de couvrir les dommages causés aux logements et aux immeubles. Tour d’horizon.
1. L’assurance Multirisque Habitation Locataires (MRH) GALIAN-SMABTP
Ce contrat d’assurance multirisque protège le logement et les biens mobiliers contre de multiples sinistres, de l’incendie au dégât des eaux, du vol au bris de glace. La Multirisque Habitation Locataires GALIAN-SMABTP intègre la garantie catastrophe naturelle (déclarée par l’État). Elle permet ainsi aux locataires de bénéficier d’une protection financière en cas de dommages causés par un événement naturel reconnu comme catastrophe naturelle.
2. L’assurance Multirisque du Propriétaire Non-Occupant (PNO) GALIAN-SMABTP
L’assurance PNO GALIAN-SMABTP permet aux propriétaires de protéger leur logement lorsqu’ils ne l’occupent pas eux-mêmes, en cas de défaillance, d’absence d’assurance du locataire ou de perte d’usage à la suite d’un sinistre. Pour rappel, ce contrat d’assurance est obligatoire en copropriété selon la loi Alur de 2014.
3. L’assurance Multirisque Immeuble (MRI) GALIAN-SMABTP
Souscrite par le syndic de copropriété pour le compte du syndicat des copropriétaires, l’assurance Multirisque Immeuble GALIAN-SMABTP couvre les dommages aux biens, les frais et pertes consécutifs à un sinistre, notamment un événement climatique ou une catastrophe naturelle (selon les conditions prévues au contrat). La MRI assure la protection de l’immeuble et des parties communes.
Bon à savoir
Pour rappel, la garantie Cat-Nat (garantie catastrophes naturelles) est une extension de garantie obligatoire pour tous les contrats d’assurance de dommages aux biens, comme la multirisque habitation ou l’assurance Tous Risques auto. C’est l’article L125-1 du Code des assurances qui définit ce régime d’indemnisation. La garantie Cat-Nat couvre « les dommages matériels directs non assurables ayant eu pour cause déterminante l’intensité anormale d’un agent naturel. »
Pour activer la garantie Cat-Nat, l’état de catastrophe naturelle doit être constaté par arrêté interministériel. C’est cet arrêté qui détermine :
• les zones et les périodes où s’est déroulée la catastrophe,
• la nature des dommages résultant de la catastrophe.
En résumé
Quels sont les 8 principaux risques naturels en France ?
La France est exposée à huit grandes catégories de risques naturels :
1. Les inondations.
2. Les feux de forêt.
3. Les mouvements de terrain.
4. Les avalanches.
5. Les tempêtes.
6. Les séismes.
7. Les cyclones.
8. Les éruptions volcaniques.
Cartographie Géorisques : quelles sont les régions les plus exposées aux risques naturels ?
En France, l’exposition aux risques dépend du type de phénomène naturel. Ainsi, l’Île-de-France, le Pas-de-Calais et le Var sont les plus concernés par les inondations. Les feux de forêt et la sécheresse sont plus fréquents sur le pourtour méditerranéen et en Nouvelle-Aquitaine. La Normandie, les Hauts-de-France, les Pays de la Loire et la Nouvelle-Aquitaine sont particulièrement exposés à la submersion marine. Enfin, les départements d’Outre-mer et les Antilles sont plus sujets aux risques de séismes, aux cyclones, aux submersions marines et aux éruptions volcaniques. Pour savoir si un logement est concerné par un ou plusieurs aléas naturels, rendez-vous sur le site Géorisques.
Quels sont les chiffres clés des risques naturels en France ?
Selon le rapport « Les risques naturels en France - État des connaissances en 2025 » du SDES (Statistique publique de l’énergie, des transports, du logement et de l’environnement) :
• près d’un Français sur quatre est exposé au risque d’inondation ;
• 64 % de la population concernée par le risque d’inondation n’a pas conscience d’être exposée à ce risque ;
• 54 % des maisons individuelles sont exposées au risque de retrait-gonflement des argiles (RGA) ;
• 41 % des communes françaises sont concernées par les risques de mouvements de terrain (hors RGA) ;
• un peu moins de 3,9 millions de personnes sont exposées à un risque sismique moyen, principalement dans les régions montagneuses à l’image des Alpes et des Pyrénées ;
• 745 000 personnes sont exposées à un risque sismique fort, aux Antilles.
Inondation et cadastre : comment savoir si une maison est en zone inondable ?
Pour vérifier si une maison est située en zone inondable, vous devez renseigner l’adresse ou la parcelle du bien sur le site officiel Géorisques. Ce portail permet notamment de consulter :
• les risques naturels et technologiques identifiés à proximité du logement,
• le plan de prévention du risque inondation (PPRI) de la commune,
• les plans de prévention des risques (PPR) par département, etc.
Quel est le premier risque naturel en France ?
Selon les données des ministères de l’Aménagement du territoire et de la Décentralisation, des Transports, de la Ville et du Logement, le premier risque naturel en France est l’inondation, par le nombre de communes concernées, ainsi que par l’étendue des zones exposées (27 000 km2) et le coût des dommages. Le risque d’inondation concerne 16 000 communes dont 300 agglomérations et représente 5,1 millions de personnes en France.